Nuestros socios Rodrigo Albagli y Álvaro Rosenblut conversaron en exclusiva con LexLatin donde abordaron los aspectos clave de la Megarreforma Tributaria que deben considerar las empresas y personas naturales.
En Chile, la llamada megarreforma tributaria del gobierno de José Antonio Kast, conocida también como Ley de Reconstrucción Nacional, fue despachada por el Congreso el 4 de agosto y se encuentra en la etapa final de su tramitación. La iniciativa, formalmente denominada Proyecto de Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social, introduce cambios en distintas áreas del sistema tributario. Para las personas y familias con patrimonio en el país o inversiones fuera de Chile, el interés está en cómo esas reglas pueden afectar la organización y transferencia de sus activos.
La reforma contempla modificaciones que alcanzan distintas áreas de la planificación patrimonial, desde las donaciones y sucesiones hasta las estructuras societarias y los activos mantenidos en el extranjero. Algunas medidas son permanentes y otras están sujetas a plazos específicos, lo que hace relevante distinguir qué contempla el proyecto y cuándo podrían aplicarse sus disposiciones.
En materia de inversiones de largo plazo, el texto que salió del Congreso ya no es el mismo que se discutió originalmente. El 13 de agosto, el Tribunal Constitucional declaró inconstitucional, entre otras disposiciones, el estatuto de invariabilidad tributaria contemplado en el proyecto. La medida buscaba ofrecer estabilidad a determinadas inversiones de gran tamaño y su eliminación modificó uno de los elementos previstos para atraer capital.
El resultado es un escenario que combina cambios en la planificación de patrimonios familiares, nuevas exigencias de información y modificaciones a las condiciones consideradas para determinadas inversiones.
Certeza jurídica bajo revisión
Uno de los cambios que más interesa a quienes evalúan inversiones de largo plazo en Chile está en el estatuto de invariabilidad tributaria que contemplaba el artículo 29 del proyecto.
Álvaro Rosenblut, socio a cargo del área corporativa de az y especialista en fusiones, adquisiciones y mercados regulados, menciona que el objetivo era ofrecer estabilidad a inversiones de alto monto, cuya recuperación de capital puede extenderse por décadas.
El mecanismo estaba diseñado para proyectos de al menos US$50 millones en sectores intensivos en capital, entre ellos minería, industria, forestal, energía, infraestructura, telecomunicaciones, investigación y desarrollo y las áreas médica y científica. Los contratos con el Estado contemplaban distintos períodos de invariabilidad según el monto de la inversión:
· 10 años para inversiones entre US$50 y menos de US$100 millones.
· 15 años entre US$100 y menos de US$350 millones.
· 20 años desde los US$350 millones en adelante, contados desde la puesta en marcha del proyecto.
El vocero indica que la estabilidad prevista no se limitaba al impuesto corporativo:
- Congelaba la carga impositiva efectiva total a la renta, incluyendo la tasa, la base imponible y otros elementos del impuesto vigentes al momento de celebrar el contrato.
- Comprendía el régimen de IVA y aranceles para la importación de bienes de capital durante la ejecución del proyecto, así como las normas e interpretaciones del Servicio de Impuestos Internos sobre depreciación, arrastre de pérdidas y gastos de organización y puesta en marcha.
- En minería, además, contemplaba la fijación del royalty y la exclusión de nuevos tributos sectoriales y de modificaciones más gravosas a las patentes mineras.
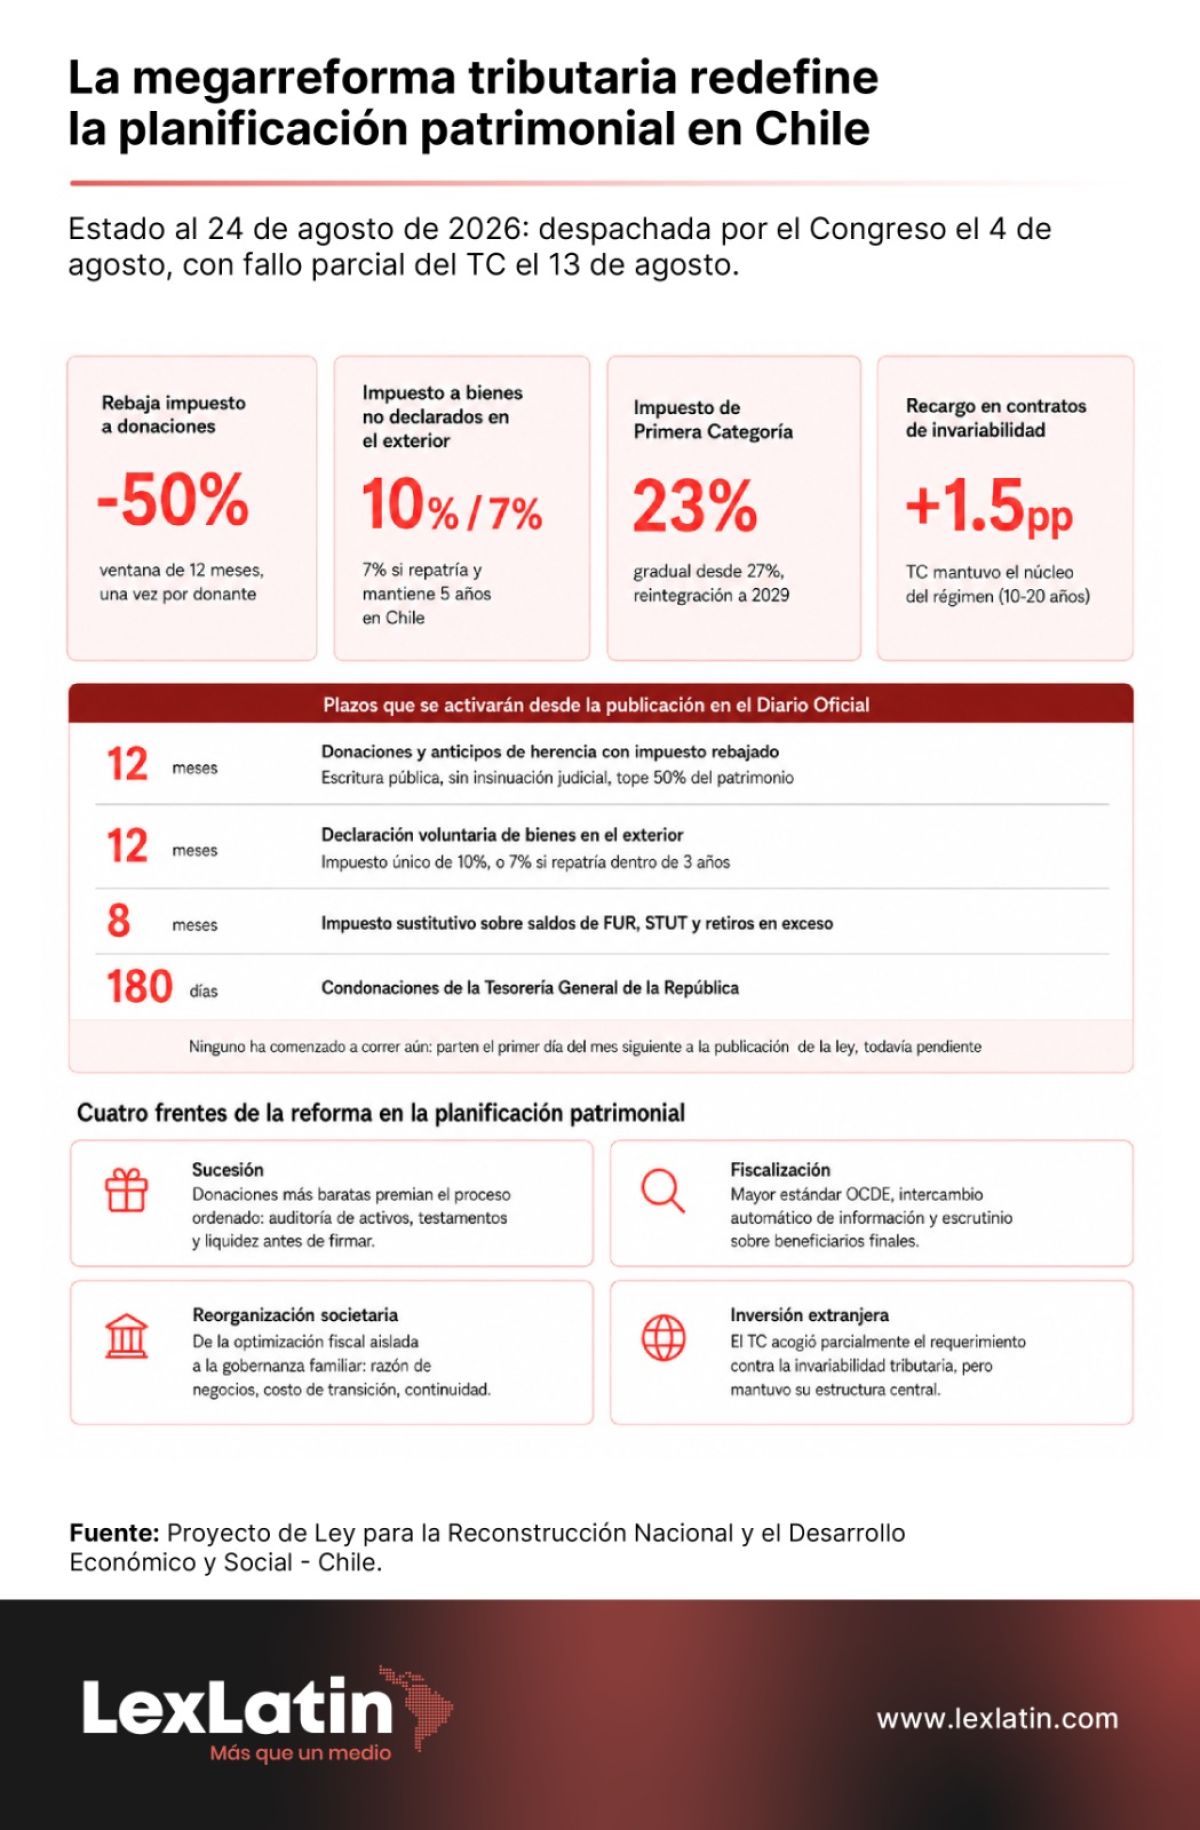
El beneficio tenía un costo para el inversionista. La tasa del Impuesto de Primera Categoría aplicable al contrato aumentaba en 1,5 puntos porcentuales. Como indica Rosenblut, la lógica era que la empresa pagara por obtener estabilidad tributaria durante el periodo pactado.
“Limitar su aplicación tiene consecuencias concretas. Primero, encarece el costo de capital: al desaparecer la certeza, el riesgo regulatorio se incorpora a la tasa de descuento y proyectos que eran viables dejan de serlo. Segundo, afecta especialmente a los proyectos de mayor plazo y menor movilidad, tales como minería, energía e infraestructura, que son precisamente los que el proyecto buscaba atraer. Tercero, resta competitividad frente a jurisdicciones de la región que sí ofrecen estabilidad contractual, en un contexto en que el capital compite por destino. Cuarto, desplaza la discusión hacia mecanismos menos eficientes: cláusulas contractuales de compensación, estructuración vía tratados de inversión y mayor litigiosidad. Y quinto, deja en desventaja al inversionista local, que en el diseño original accedía a los mismos derechos y plazos con contabilidad”, explica el abogado.
Para Rosenblut, el efecto definitivo de la decisión del Tribunal Constitucional dependerá del texto que resulte de la tramitación y de las condiciones que finalmente se establezcan para las inversiones de largo plazo. Chile, sostiene, conserva atributos relevantes para el capital internacional, entre ellos la solidez institucional, el respeto al derecho de propiedad y una amplia red de tratados para evitar la doble tributación. La capacidad de seguir compitiendo por inversión dependerá también de que las nuevas reglas puedan aplicarse de manera predecible y técnica.
Una ventana de doce meses para transferir patrimonio
Rodrigo Albagli, fundador de az y responsable de la estrategia de la firma desde hace más de tres décadas, destaca una de las medidas que puede tener mayor impacto en la planificación sucesoria: la rebaja del 50% al impuesto sobre las donaciones y anticipos de herencia.
“Podrá utilizarse una sola vez por cada donante, mediante escritura pública otorgada dentro de un plazo de un año contado desde el primer día del mes siguiente a la publicación de la ley y sin el trámite de insinuación judicial que exige actualmente la normativa”, detalla.
La rebaja está dirigida a donaciones destinadas a legitimarios, entre ellos hijos, ascendientes, cónyuge o conviviente civil sobreviviente, y a asignatarios de cuarta de mejoras, en la proporción que el donante determine libremente. El monto transferido no puede superar el 50 % del patrimonio del donante, quien deberá acreditar que conserva bienes por al menos el doble de lo entregado. El notario, además, no podrá autorizar la escritura sin el pago previo del impuesto certificado por el Servicio de Impuestos Internos.
“Leídos esos requisitos en conjunto, queda claro que la medida premia el proceso ordenado y castiga la improvisación. Una donación decidida a última hora, sin haber definido qué activos se traspasan, a quién y con qué gobernanza, puede resolver un ahorro impositivo y crear un problema patrimonial y familiar mucho más costoso: fragmentación de la propiedad, pérdida de control sobre la empresa operativa, activos ilíquidos en manos de quien no puede administrarlos, o conflictos entre ramas familiares sin mecanismo de solución”, opina Albagli.
Para evitar ese escenario, el fundador de az propone revisar tres aspectos antes de formalizar cualquier escritura de donación.
- Una auditoría de activos y valorizaciones, que revele qué contingencias tributarias latentes existen dentro del patrimonio familiar.
- Una revisión de testamentos y pactos de accionistas, para asegurar que esos instrumentos reflejen la voluntad actual del fundador y no bloqueen decisiones tras el traspaso generacional.
- Una evaluación de liquidez, que permita a la familia cumplir las obligaciones fiscales de la transición sin verse forzada a liquidar activos estratégicos ni a vender bajo presión de tiempo.
Respecto del financiamiento de ese último punto, Albagli precisa que el proyecto habilita mutuos o pagarés otorgados por las sociedades donadas o sus relacionadas, sin gatillar el artículo 21 de la Ley de Impuesto a la Renta, pactados en unidades de fomento y a un plazo máximo de diez años.
Añade que la transferencia por sí sola no reemplaza a los protocolos familiares ni a los pactos de accionistas.
“Sin esas reglas de gobierno corporativo, que definan la administración, la política de dividendos y los mecanismos de valorización y salida, el traspaso puede distribuir la propiedad sin establecer cómo se tomarán las decisiones entre los herederos”, especifica.
Hay además una consideración para quienes reciban los bienes y contemplen venderlos posteriormente. Si el donatario enajena el bien dentro de los tres años siguientes a recibirlo, el costo tributario aplicable será el menor entre el que hubiese correspondido al donante o el establecido por las reglas generales. Esto obliga a considerar también el horizonte de tenencia y no solo el momento de la transferencia. Las donaciones entre cónyuges, agregó, quedan gravadas como irrevocables y acceden igualmente a la rebaja del 50%. Para el cálculo del impuesto, además, no se consideran las donaciones anteriores realizadas por el mismo donante.
“La ventana de 12 meses es un buen catalizador para ejecutar una planificación que muchas familias ya tenían pendiente, pero la variable no es solo impositiva. La decisión debe considerar la protección patrimonial del grupo familiar, la continuidad de la empresa, la gobernanza y la equidad entre herederos. El ahorro tributario es el resultado de un proceso bien hecho, no el objetivo único”, enfatiza.
Fiscalización y transparencia patrimonial
Rosenblut hace hincapié sobre el avance de Chile hacia un estándar de fiscalización patrimonial más alineado con las exigencias de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y con el intercambio automático de información entre administraciones tributarias. El nuevo escenario amplía el escrutinio sobre el origen de los fondos, las operaciones entre empresas relacionadas y la identificación de los beneficiarios finales detrás de cada estructura.
“Esto obligará a las personas naturales a profesionalizar el manejo de sus family offices y a mantener carpetas tributarias impecables, entendiendo que el estándar de fiscalización actual exige acreditar el sustento económico real detrás de cada movimiento financiero”, indica el socio.
Al ser consultado sobre el equilibrio entre esa mayor transparencia y el derecho a la privacidad, Rosenblut comenta que la transparencia resulta legítima y necesaria para combatir la evasión, pero no debería derivar en una exposición indebida de la información personal frente a terceros ajenos a la fiscalización. El punto medio, plantea, exige que los datos entregados a la autoridad tributaria queden sujetos a deberes estrictos de reserva, resguardos efectivos de ciberseguridad y responsabilidad del Estado por su custodia.
En az, ese cambio ya se refleja entre sus clientes: familias que hasta ahora administran su patrimonio de forma informal empiezan a institucionalizar sus estructuras, mientras se reduce el margen para las configuraciones opacas que durante años sirvieron para diferir el pago de impuestos sin mayor control por parte del fisco.
Del ahorro fiscal a la gobernanza familiar
Albagli plantea que la reforma cambia el criterio con que las familias deben evaluar sus estructuras patrimoniales. El ahorro tributario deja de ser el único eje y gana peso la gobernanza familiar y el cumplimiento normativo. Durante años, muchas estructuras familiares y corporativas en Chile se diseñaron persiguiendo optimizaciones fiscales aisladas, sin sostener necesariamente un propósito de negocio detrás.
“Históricamente, muchas estructuras familiares y corporativas en Chile se diseñaron buscando optimizaciones tributarias puntuales. Con las nuevas exigencias de trazabilidad, las reglas anti-elusión y los cambios en la tributación al capital y las sucesiones, la protección patrimonial ya no depende de la sofisticación del vehículo tributario, sino de la solidez de la gobernanza familiar, la legitimidad de las estructuras y la adecuada alineación entre la estrategia de negocios y el cumplimiento normativo (compliance tributario)”, afirma el vocero de az.
En el trabajo diario de la firma, Rosenblut observa una simplificación de las estructuras societarias. Familias y empresarios están desmontando mallas complejas que carecen de una razón de negocios legítima, porque hoy generan más costo de cumplimiento que beneficio y quedan más expuestas ante una eventual fiscalización. En paralelo, observa una búsqueda deliberada por separar los activos operativos, aquellos que concentran el riesgo del negocio, de los activos de renta o patrimoniales, como los inmobiliarios o financieros, protegiendo estos últimos bajo esquemas de gobernanza más robustos.
Antes de emprender cualquier reestructuración, el socio propone ponderar cuatro factores:
- Una legítima razón de negocios, que responda a una lógica económica o familiar concreta y no únicamente al ahorro tributario.
- El costo de transición, evaluando qué impuestos puede gatillar la propia reorganización y bajo qué criterio se valorizarán los activos aportados.
- El gobierno corporativo, definiendo quién administra, qué derechos tienen los familiares fuera de la gestión y cómo se resuelven los conflictos.
- La continuidad del negocio, cuidando que la reorganización no afecte la operación comercial ni la relación con proveedores, clientes o el sistema financiero.
Exención para mayores de 65 años
La exención del 100 % del impuesto territorial para personas de 65 años o más aparece como uno de los beneficios con mayor atractivo para las familias propietarias de bienes raíces. Sin embargo, sus condiciones reducen el espacio para utilizarla como herramienta de reorganización patrimonial. La medida es permanente y rige desde el 1 de enero del año siguiente a la publicación de la ley.
El beneficio alcanza a una sola vivienda por contribuyente a nivel nacional, que debe constituir su residencia habitual, e incluye estacionamientos y bodegas de la misma dirección. Exige una declaración jurada anual ante el SII, estar al día en el pago del impuesto territorial del año anterior y en los derechos de aseo, y excluye los inmuebles adquiridos de personas relacionadas dentro de los tres años previos a la declaración, salvo que se acredite una razón distinta a la meramente tributaria. El uso indebido se sanciona con una multa del 300 % del impuesto eludido y una inhabilidad de diez años para volver a solicitar el beneficio.
“Es probable que se vean pocas oportunidades de reorganización patrimonial a partir de esta medida. La exención exige que el inmueble esté a nombre del contribuyente persona natural de 65 o más años y que sea su residencia habitual: no aplica a inmuebles en sociedades de inversión, en comunidades hereditarias no liquidadas, en fideicomisos ni en estructuras de tenencia indirecta, que es justamente donde muchas familias tienen radicados sus activos inmobiliarios”, advierte Rosenblut.
Según el abogado, transferir propiedades al nombre del adulto mayor para acceder a la exención tiene un margen muy acotado, debido a que la norma excluye los inmuebles adquiridos a personas relacionadas durante los tres años previos y contempla sanciones ante un uso indebido del beneficio.
En ese escenario, el trabajo se concentra más en ordenar la situación existente que en modificar la estructura patrimonial. Entre las tareas figura comprobar que la vivienda principal del adulto mayor esté efectivamente inscrita a su nombre, regularizar posesiones efectivas pendientes que mantienen el inmueble en comunidad hereditaria, poner al día el impuesto territorial y los derechos de aseo, y presentar la declaración jurada anual dentro del plazo correspondiente.
Las decisiones de mayor alcance aparecen, en cambio, en otras dos disposiciones del paquete inmobiliario:
- La primera corresponde al nuevo régimen DFL-2, que establece un impuesto único de 5 % sobre los arriendos de viviendas económicas de hasta 90 m² desde la tercera propiedad.
- La segunda contempla una exención transitoria de IVA para la primera venta de viviendas con recepción definitiva.
Los plazos que ya empezaron a correr
Albagli recalca que varias de las medidas transitorias tienen plazos breves. La rebaja del impuesto a las donaciones rige por un año; la declaración voluntaria de bienes en el exterior, por doce meses; el impuesto sustitutivo sobre los saldos de FUR, STUT y retiros en exceso, por ocho meses; y las condonaciones de la Tesorería General de la República, por 180 días. Todos los plazos comienzan a correr desde la publicación de la ley.
La declaración de bienes en el exterior contempla un impuesto único de 10 % sobre los activos no declarados. La tasa baja a 7 % si el contribuyente repatría los fondos dentro de los tres primeros años desde la publicación de la ley y los mantiene invertidos en Chile durante al menos cinco años. La inversión puede realizarse en inmuebles, valores bursátiles u otros instrumentos con activos subyacentes locales. Si el contribuyente no cumple el período mínimo de permanencia, debe restituir la diferencia de impuesto, junto con intereses y reajustes.
Rosenblut recomienda adelantar el levantamiento de información patrimonial: inventariar los activos familiares, revisar los saldos históricos de FUR y STUT, identificar los bienes mantenidos en el extranjero y verificar la estructura de propiedad. Con esa información, las familias pueden evaluar cada alternativa antes del vencimiento de los respectivos plazos.
Las normas permanentes también inciden en las empresas familiares: la rebaja del Impuesto de Primera Categoría a 23 %, la reintegración gradual del sistema tributario y la eliminación progresiva de la restitución del 35% reducen de manera gradual el costo efectivo de retirar utilidades. El momento de efectuar retiros y distribuciones pasa, así, a ser una variable relevante para cada socio.
Ambos socios de az subrayan que la reforma todavía puede sufrir ajustes antes de su publicación oficial. Su aplicación también queda sujeta a los reglamentos e instrucciones que emita el Servicio de Impuestos Internos. Por ahora, las decisiones deben considerar los plazos establecidos en el proyecto y los cambios que pueda incorporar el texto definitivo.